Чому стіки LEVIA обліковуються в категорії рідин для електронних сигарет?
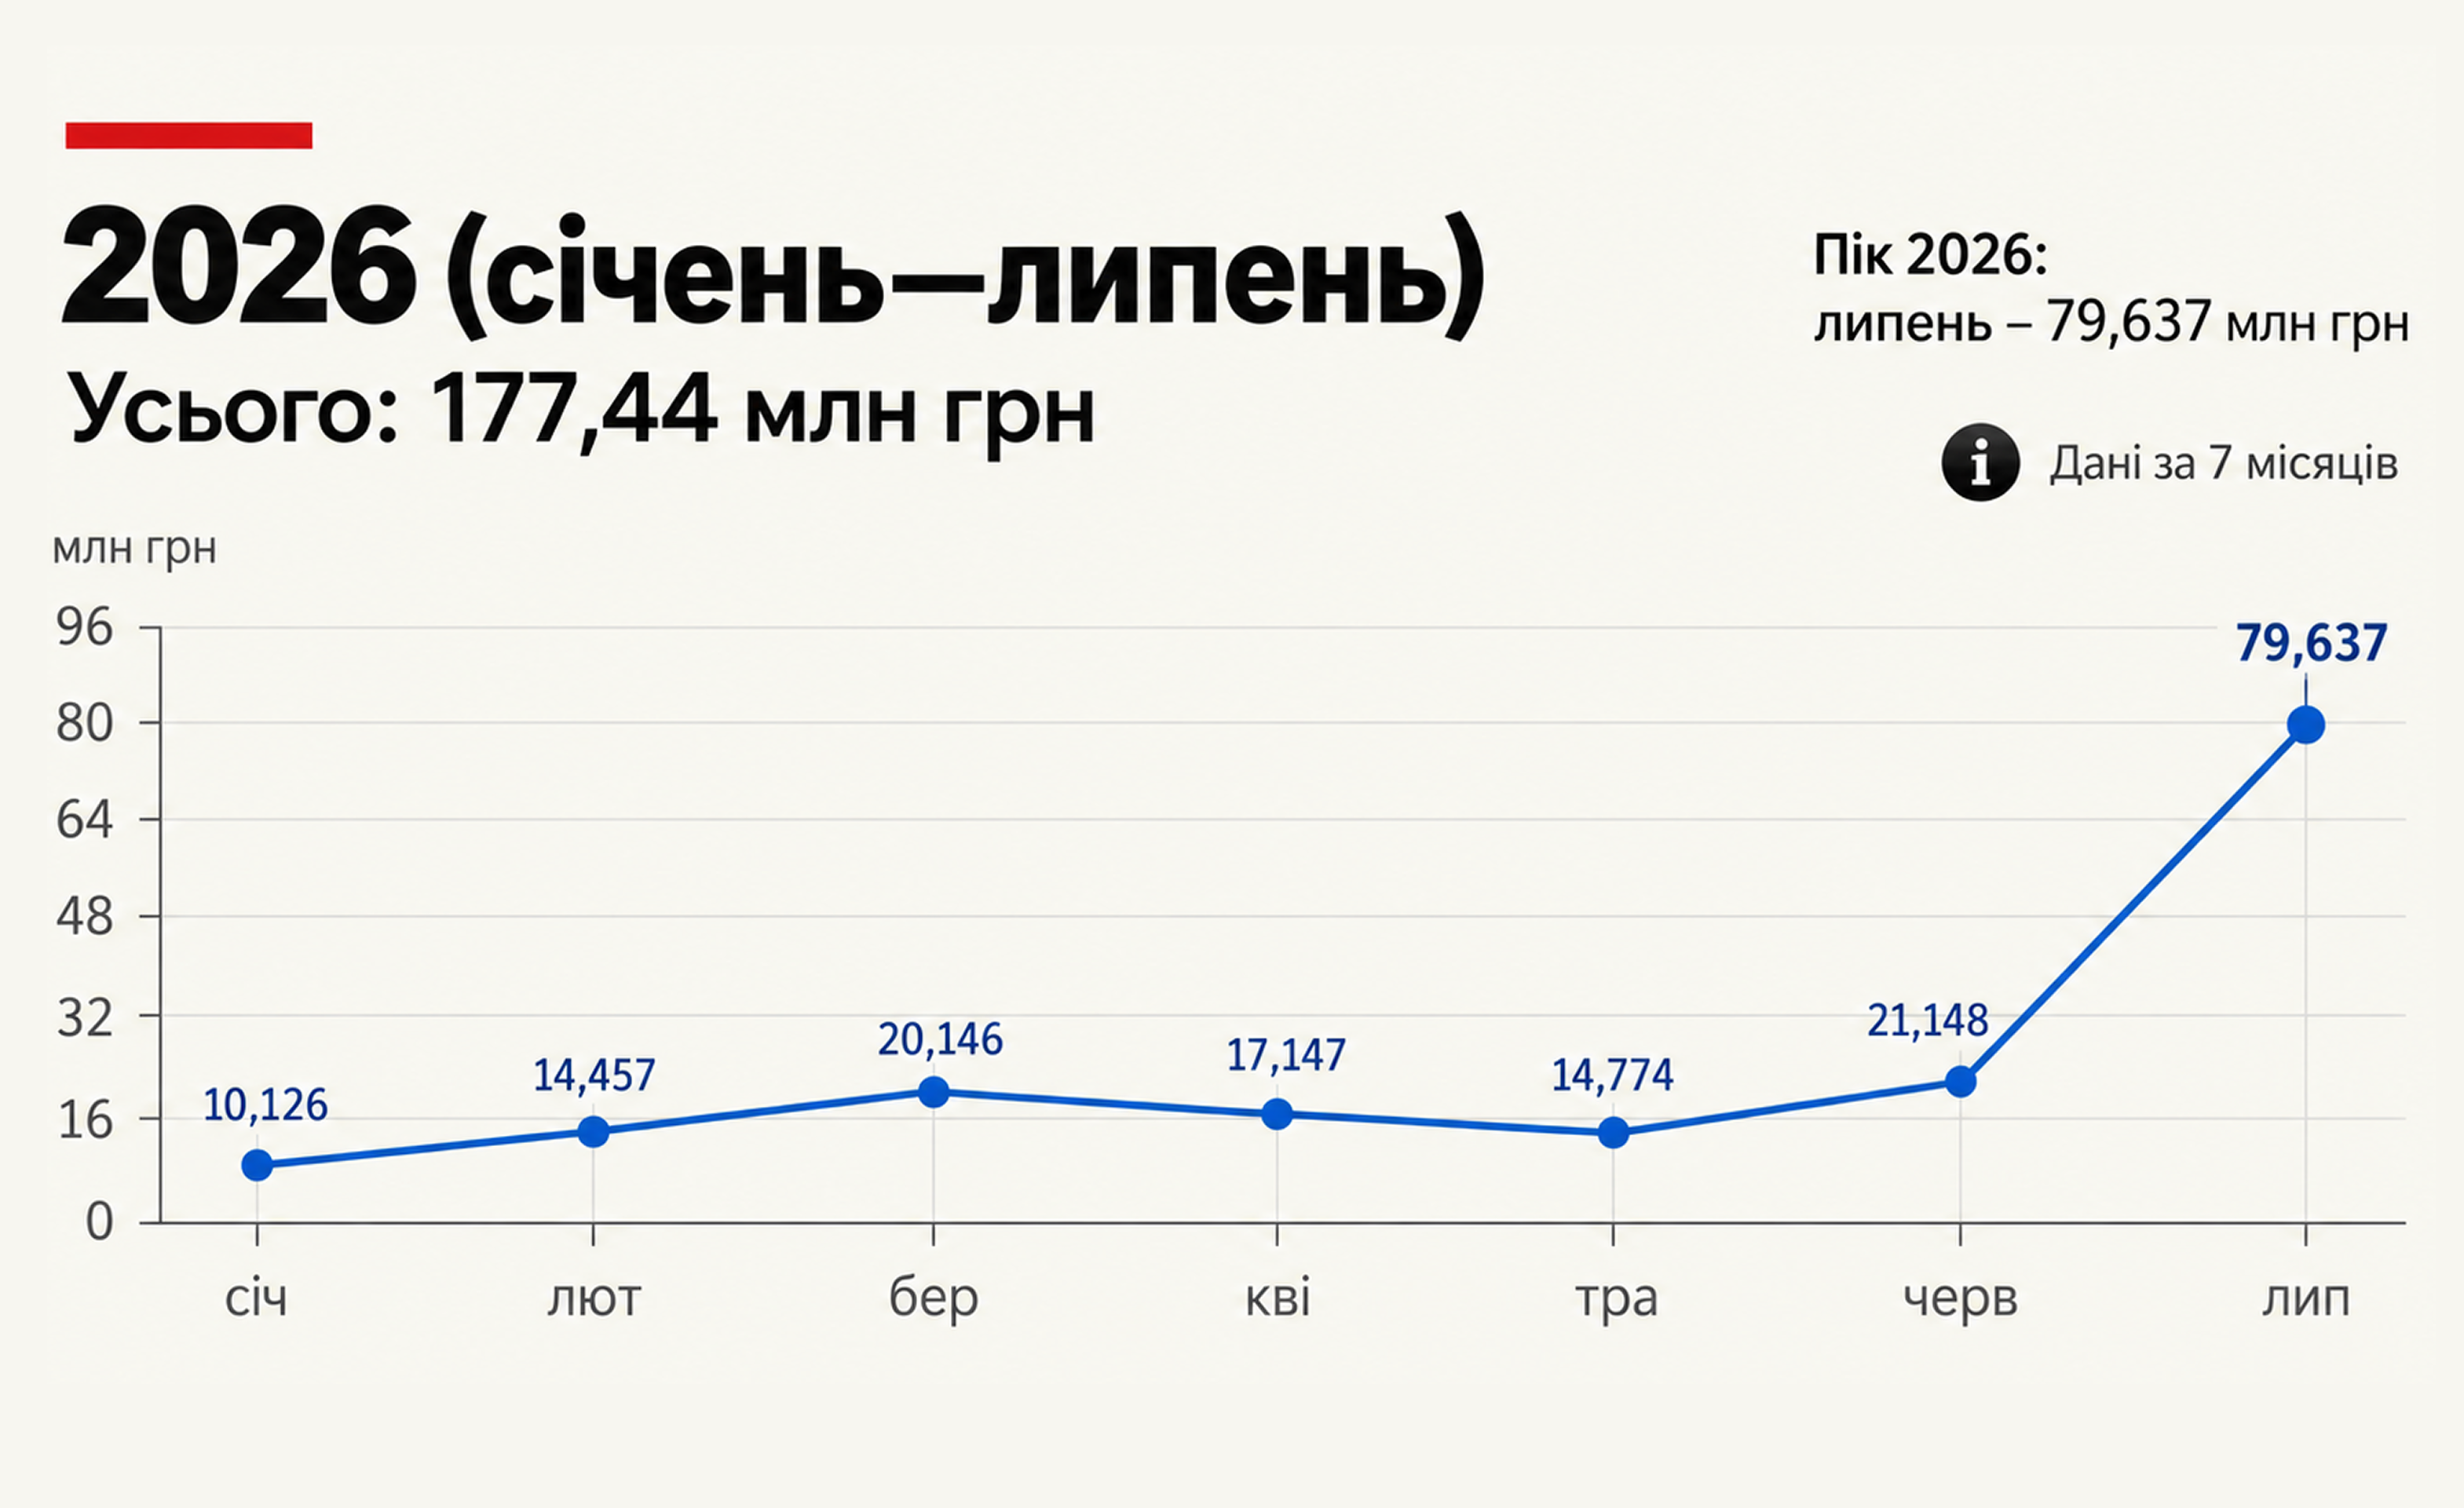
У липні загальні податкові надходження зросли з 21,1 млн до 79,6 млн грн – більш ніж утричі.
Але надходження акцизу від рідин, вироблених в Україні, у цей самий час зменшилися: з 14,94 млн грн у червні до 11,34 млн грн у липні – на 24%.
Основну частину липневого зростання сформував імпорт: 57,81 млн грн акцизу, або понад 72% загального показника. Ці надходження пов’язані з імпортом LEVIA – безтютюнових нікотиновмісних стіків для нагрівання.
LEVIA – безтютюнові нікотиновмісні стіки, конструктивно відмінні від рідин, що використовуються в електронних сигаретах.
Нікотиновмісна рідина у таких стіках міститься у твердій вставці на основі целюлозних волокон, а не у вигляді рідкої суміші. Водночас код УКТ ЗЕД 2404 12 00 90 Податковий кодекс включає до акцизної категорії «рідини, що використовуються в електронних сигаретах» зі ставкою 300 євро за літр. При цьому саме визначення таких рідин у Кодексі – це рідкі суміші, що використовуються для створення пари в електронних сигаретах.
Саме тут виникає питання до законодавчої класифікації та державної статистики.
Різні за конструкцією та способом використання продукти потрапляють в одну акцизну категорію.
Тому великий імпорт нікотиновмісних стіків може виглядати у статистиці як різке зростання надходжень від ринку рідин, що використовуються в електронних сигаретах – навіть коли надходження від продукції українського виробництва скорочуються. Це ускладнює оцінку самого ринку: за загальною цифрою 79,6 млн грн неможливо побачити, чи зростає легальний сегмент рідин, чи показник змінився через появу іншого виду продукції.
Для коректної оцінки динаміки ринку доцільно забезпечити окреме відображення податкових надходжень від рідин для електронних сигарет, безтютюнових стіків та інших нікотиновмісних продуктів. Такий підхід дозволив би бачити реальну динаміку кожного сегмента та розуміти, за рахунок якої саме продукції змінюється обсяг акцизних надходжень.